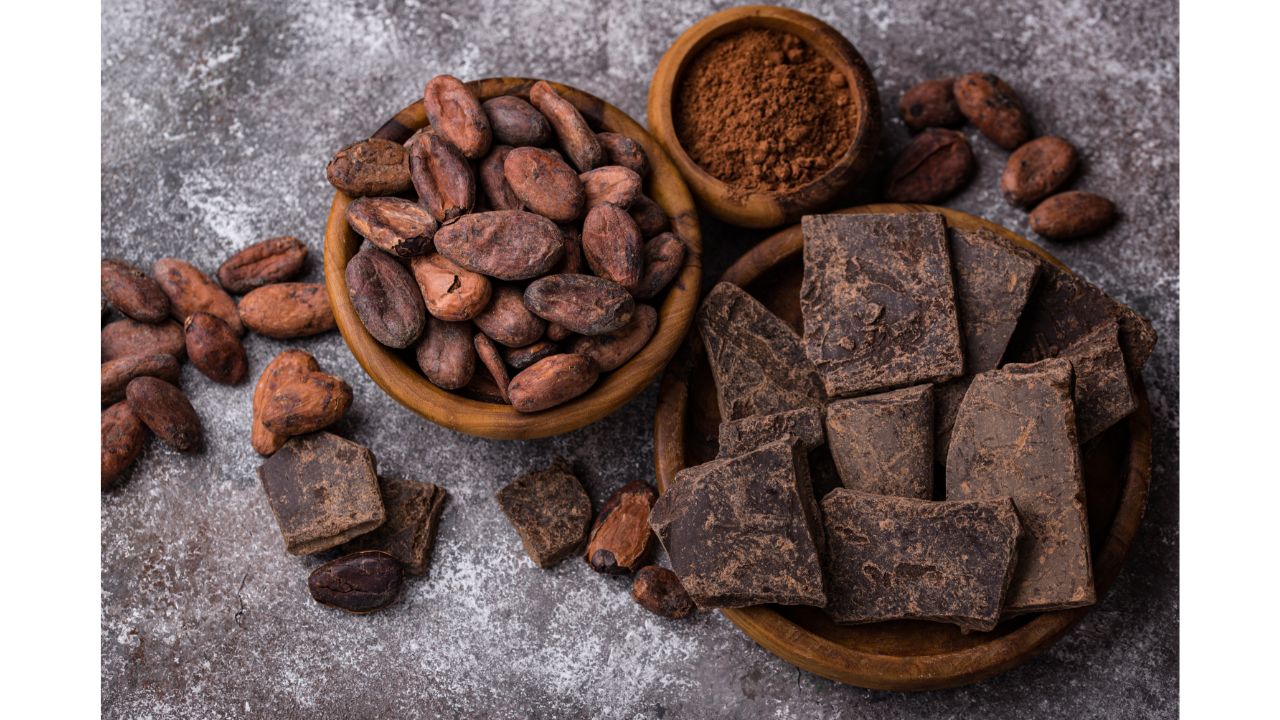
La production mondiale de fèves de cacao a profondément changé depuis les années 1960. Autrefois dominée par le Ghana et davantage répartie entre l’Afrique et l’Amérique latine, elle repose désormais largement sur l’Afrique de l’Ouest et, en premier lieu, sur la Côte d’Ivoire.
Cette concentration géographique rend la filière particulièrement sensible aux aléas climatiques, aux maladies, au vieillissement des plantations et aux difficultés économiques rencontrées par les producteurs. Les tensions sur l’offre ont notamment contribué à la hausse exceptionnelle des cours mondiaux observée à partir de 2023.
À partir des données de FAOSTAT, d’UN Comtrade et des marchés internationaux, cette analyse présente l’évolution de la production et des surfaces depuis 1961, les principaux pays producteurs, les échanges de fèves et de produits transformés ainsi que l’évolution récente des prix du cacao.
Ce qu’il faut retenir
- La production mondiale a été multipliée par environ 4,4 entre 1961 et 2024.
- L’Afrique fournit près des trois quarts des fèves de cacao.
- La Côte d’Ivoire est devenue le premier producteur mondial.
- La croissance repose à la fois sur l’extension des surfaces et sur l’amélioration des rendements.
- La production de fèves reste concentrée dans les pays tropicaux, tandis qu’une partie importante de leur transformation et de leur consommation se situe en Europe, en Amérique du Nord et en Asie.
- Les tensions sur les récoltes ouest-africaines ont provoqué une volatilité exceptionnelle des prix depuis 2023.
Comment mesurer la production et le marché mondial du cacao ?
Les statistiques de production présentées dans cet article concernent les fèves de cacao, c’est-à-dire les graines extraites des cabosses, fermentées puis séchées. Elles ne mesurent donc ni la production de chocolat ni les volumes de produits intermédiaires comme la pâte, le beurre ou la poudre de cacao.
FAOSTAT distingue trois indicateurs principaux :
- la production, exprimée en tonnes de fèves ;
- la surface récoltée, exprimée en hectares ;
- le rendement, qui correspond au rapport entre la production et la surface récoltée.
Dans cette analyse, le rendement est calculé en divisant la production par la surface récoltée. Il est exprimé en kilogrammes de fèves par hectare. Cet indicateur permet de distinguer la croissance obtenue par l’extension des plantations de celle qui résulte d’une amélioration de la productivité.
Les données 2024 doivent néanmoins être interprétées avec prudence. La base FAOSTAT rassemble des valeurs officielles, mais également des estimations, des données imputées par une agence réceptrice et des valeurs provenant de sources externes. Les résultats présentés correspondent donc aux données les plus récentes disponibles, sans être nécessairement tous définitivement consolidés.
Comment la production mondiale de cacao a-t-elle évolué depuis 1961 ?
Graphique 19.1 Evolution de la production de fèves de cacao par continent entre 1961 et 2024 (en tonnes)
La production mondiale de fèves de cacao est passée de 1,19 million de tonnes en 1961 à 5,22 millions de tonnes en 2024. Elle a ainsi été multipliée par 4,4 en un peu plus de six décennies, ce qui représente une progression moyenne proche de 2,4 % par an.
Cette croissance n’a cependant pas été régulière. La production connaît d’importantes variations annuelles en raison des conditions météorologiques, des maladies, du vieillissement des plantations et des cycles propres au cacaoyer. Les décisions de plantation produisent également leurs effets avec plusieurs années de décalage.
L’Afrique reste de loin le premier continent producteur. Sa production est passée d’environ 835 000 tonnes en 1961 à 3,42 millions de tonnes en 2024, soit une multiplication par 4,1. Sa part dans la production mondiale a toutefois légèrement diminué, passant de 70,4 % à 65,6 %. La transformation la plus importante s’est opérée au sein même du continent, avec le remplacement du Ghana par la Côte d’Ivoire au premier rang mondial.
Les Amériques ont également fortement augmenté leur production, de 328 000 tonnes à près de 1,07 million de tonnes. Leur poids relatif a néanmoins reculé de 27,7 % à 20,5 %, car leur croissance a été moins rapide que celle de l’Asie.
Presque absente du marché en 1961, l’Asie représente près de 13 % de la production mondiale en 2024. Cette progression repose essentiellement sur le développement spectaculaire de la culture du cacao en Indonésie à partir des années 1980. L’Océanie conserve une place plus modeste, proche de 1 % de la production mondiale.
Quels pays dominent la production mondiale de cacao ?
Graphique 19.2 Evolution de la production de cacao pour les 20 premiers producteurs mondiaux (en tonnes)
La hiérarchie mondiale des producteurs de cacao s’est profondément transformée depuis 1961. Le principal changement est le passage d’une domination ghanéenne à une domination ivoirienne, accompagné de l’apparition de nouveaux producteurs importants en Asie et en Amérique latine.
En 1961, le Ghana produisait 415 200 tonnes de fèves et représentait à lui seul 35 % de la production mondiale. Sa production a fortement reculé pendant les années 1970 et 1980, avant de se redresser à partir des années 1990. Elle a atteint un sommet de plus d’un million de tonnes en 2021, puis est redescendue à environ 530 000 tonnes en 2024. La part mondiale du Ghana n’est alors plus que de 10,1 %.
La Côte d’Ivoire a suivi une trajectoire très différente. Sa production est passée de seulement 85 000 tonnes en 1961 à 1,89 million de tonnes en 2024. Elle a dépassé le Ghana en 1977 et s’est ensuite durablement installée au premier rang mondial. Après avoir atteint près de 2,36 millions de tonnes en 2022, elle représente encore 36,2 % de la production mondiale en 2024.
L’Indonésie constitue l’autre grande évolution de la période. Sa production, limitée à environ 1 000 tonnes en 1961, a rapidement progressé à partir des années 1980. Elle a culminé à environ 845 000 tonnes en 2010 et atteint 633 000 tonnes en 2024, ce qui place le pays au deuxième rang mondial dans les données FAOSTAT.
En Amérique latine, l’Équateur connaît une progression particulièrement rapide. Sa production est passée de 132 000 tonnes en 2010 à près de 404 000 tonnes en 2024. Le pays occupe désormais le quatrième rang mondial et représente 7,7 % des volumes.
Le Pérou suit une trajectoire comparable, bien qu’à une échelle plus réduite. Sa production est passée de moins de 15 000 tonnes en 1990 à environ 157 000 tonnes en 2024.
Le Nigeria et le Cameroun conservent une place importante dans la production africaine. Le Nigeria atteint 350 000 tonnes en 2024, contre 320 000 tonnes pour le Cameroun. Leur progression est toutefois moins spectaculaire que celle de la Côte d’Ivoire.
Le Brésil produit environ 298 000 tonnes en 2024. Il n’a pas encore retrouvé son sommet de 459 000 tonnes atteint en 1986, avant le recul provoqué notamment par les maladies qui ont affecté les plantations brésiliennes.
Comment la géographie de la production s’est-elle transformée ?
Une production dominée par le Ghana en 1961
Graphique 19.3 Répartition de la production mondiale de fèves de cacao par pays en 1961
En 1961, la production mondiale était déjà majoritairement africaine, mais sa géographie était très différente de celle observée aujourd’hui.
Le Ghana représentait à lui seul 35 % de la production mondiale, devant le Nigeria avec 16,6 % et le Brésil avec 13,1 %. La Côte d’Ivoire ne pesait encore que 7,2 % des volumes mondiaux, légèrement devant le Cameroun, qui en représentait 6,3 %.
Ces cinq pays réalisaient ensemble près de 78 % de la production mondiale. La concentration était donc déjà élevée, mais elle reposait davantage sur le Ghana, le Nigeria et le Brésil.
Les Amériques occupaient alors une place beaucoup plus importante qu’aujourd’hui. Elles produisaient 27,7 % des fèves mondiales, grâce notamment au Brésil, à l’Équateur, à la République dominicaine et au Mexique. L’Asie ne représentait encore que 0,7 % du total.
La Côte d’Ivoire devient le centre du marché mondial en 2024
Graphique 19.4 Répartition de la production mondiale de fèves de cacao par pays en 2024
En 2024, la Côte d’Ivoire est devenue le centre de gravité du marché mondial. Avec 1,89 million de tonnes, elle fournit 36,2 % des fèves de cacao produites dans le monde.
L’Indonésie arrive en deuxième position avec 12,1 %, devant le Ghana avec 10,1 %. L’Équateur représente 7,7 % de la production mondiale, suivi du Nigeria avec 6,7 %, du Cameroun avec 6,1 % et du Brésil avec 5,7 %.
Les trois premiers producteurs réalisent ensemble environ 58,5 % des volumes mondiaux. Les sept premiers en représentent près de 81 %. Le marché reste donc extrêmement dépendant d’un nombre limité de pays.
L’Afrique fournit environ 65,6 % de la production mondiale, les Amériques 20,5 %, l’Asie 13 % et l’Océanie près de 1 %. La part africaine est légèrement inférieure à celle de 1961, mais la production est devenue beaucoup plus concentrée autour de la Côte d’Ivoire et du Ghana.
Cette concentration contribue à la vulnérabilité du marché. Une baisse simultanée des récoltes en Côte d’Ivoire et au Ghana ne peut pas être rapidement compensée par les autres origines.
Comment les surfaces consacrées au cacao ont-elles évolué ?
Graphique 19.5 Evolution de la surface récoltée par continent
Les surfaces mondiales récoltées en cacao sont passées de 4,4 millions d’hectares en 1961 à environ 11 millions d’hectares en 2024. Elles ont ainsi été multipliées par 2,5.
L’Afrique concentre l’essentiel de cette expansion. Les surfaces africaines sont passées de 3,29 millions à 7,48 millions d’hectares. Le continent rassemble près de 68 % des surfaces mondiales consacrées au cacao en 2024.
Les Amériques totalisent environ 1,86 million d’hectares en 2024, contre 1,04 million en 1961. Leur part mondiale est passée de 23,6 % à 16,9 %.
L’Asie a connu l’augmentation relative la plus importante. Ses surfaces sont passées de seulement 31 000 hectares en 1961 à 1,54 million d’hectares en 2024. Cette évolution reflète principalement l’expansion de la culture du cacao en Indonésie.
L’extension des plantations a donc joué un rôle majeur dans l’augmentation de la production mondiale. Elle ne suffit cependant pas à l’expliquer : les volumes ont été multipliés par 4,4 alors que les surfaces ne l’ont été que par 2,5. Une partie de la croissance provient donc également de l’amélioration du rendement moyen.
Des rendements très différents selon les pays
Graphique 19.6 Rendement des 20 principaux pays producteurs de cacao en 2024
Le rendement mondial calculé est passé d’environ 269 kilogrammes de fèves par hectare en 1961 à 474 kilogrammes en 2024, soit une augmentation d’environ 76 %.
Cette moyenne masque néanmoins des écarts importants entre les pays. Parmi les vingt principaux producteurs de 2024, le Pérou atteint environ 829 kilogrammes par hectare et l’Équateur 745 kilogrammes. Ces résultats contribuent à expliquer la progression rapide de ces deux producteurs latino-américains.
Le Ghana affiche un rendement calculé proche de 576 kilogrammes par hectare. La Côte d’Ivoire et le Cameroun se situent autour de 500 kilogrammes, tandis que le Brésil atteint environ 482 kilogrammes et l’Indonésie 456 kilogrammes.
À l’inverse, le rendement calculé du Nigeria est proche de 269 kilogrammes par hectare. Celui du Liberia est encore plus faible, autour de 164 kilogrammes. Ces écarts peuvent refléter l’âge des plantations, les variétés utilisées, les conditions climatiques, les maladies, les pratiques culturales et la qualité des données disponibles.
Le Togo obtient le rendement calculé le plus élevé du groupe, proche de 987 kilogrammes par hectare. Ce résultat doit toutefois être interprété avec prudence : le pays ne produit que 25 000 tonnes et son rendement dépend fortement de l’estimation de sa surface récoltée.
Les comparaisons de rendement ne constituent donc pas à elles seules un classement de la performance des filières. Elles permettent surtout de montrer que les possibilités d’augmentation de la production sans extension supplémentaire des surfaces diffèrent fortement selon les pays.
L’amélioration des rendements peut contribuer à réduire la pression sur les espaces forestiers, mais elle suppose le renouvellement des plantations, l’accès à du matériel végétal adapté, une meilleure maîtrise des maladies et une rémunération suffisante des producteurs.
Comment s’organise le commerce mondial du cacao ?
Le commerce mondial du cacao ne se limite pas aux échanges de fèves. Après leur récolte et leur séchage, les fèves peuvent être exportées directement ou transformées en pâte, en beurre et en poudre de cacao. Ces produits intermédiaires sont ensuite utilisés par les fabricants de chocolat et par de nombreuses autres industries agroalimentaires.
Les statistiques douanières distinguent donc plusieurs étapes de la chaîne de valeur :
- les fèves de cacao, classées sous le code 1801 ;
- la pâte de cacao, sous le code 1803 ;
- le beurre, la graisse et l’huile de cacao, sous le code 1804 ;
- la poudre de cacao sans sucre, sous le code 1805 ;
- le chocolat et les préparations contenant du cacao, sous le code 1806.
Cette distinction permet de montrer que les principaux producteurs de fèves ne sont pas nécessairement les premiers exportateurs de produits transformés ou de chocolat.
Quels sont les principaux pays fournisseurs de fèves de cacao ?
Graphique 19.7 Principales origines des fèves de cacao échangées dans le monde en 2024
Les données directement déclarées par les pays exportateurs ne renseignent pas le poids des exportations ivoiriennes. Afin d’obtenir un classement cohérent en volume, les résultats présentés dans ce graphique reposent sur les importations déclarées par les pays acheteurs, regroupées selon le pays d’origine. Il s’agit de données dites « miroir ».
Selon cette méthode, la Côte d’Ivoire est à l’origine d’environ 1,06 million de tonnes de fèves échangées en 2024, soit 34 % des volumes identifiés. Elle devance largement le Nigeria avec environ 355 000 tonnes, l’Équateur avec 341 000 tonnes, le Ghana avec 294 000 tonnes et le Cameroun avec 235 000 tonnes.
Ces cinq origines représentent ensemble un peu plus de 73 % des volumes recensés. La concentration des échanges reflète donc largement celle de la production mondiale, même si les classements ne sont pas parfaitement identiques.
L’Équateur occupe une place particulièrement importante dans le commerce. Avec près de 341 000 tonnes identifiées, le pays se rapproche du Nigeria et dépasse le Ghana. Cette position correspond à la forte progression de sa production observée depuis le début des années 2010.
Le Pérou fournit environ 108 000 tonnes. La Guinée, l’Ouganda, la République démocratique du Congo, la République dominicaine et la Papouasie-Nouvelle-Guinée complètent le groupe des origines significatives.
Les Pays-Bas et la Belgique apparaissent également parmi les origines déclarées. Il ne s’agit pas de production locale, mais principalement de réexportations de fèves précédemment importées.
Le classement en valeur directement déclaré par les exportateurs place également la Côte d’Ivoire au premier rang, avec près de 4 milliards de dollars en 2024, devant l’Équateur, le Nigeria et le Ghana.
Quels pays sont les principaux importateurs de fèves de cacao ?
Graphique 19.8 Principaux pays importateurs de fèves de cacao en 2024
Les importations de fèves sont dominées par les pays disposant de grandes capacités de broyage, de transformation ou de réexportation.
Les Pays-Bas arrivent très largement en tête avec environ 818 000 tonnes importées en 2024, soit 26,7 % du volume mondial déclaré. Le pays constitue la principale porte d’entrée du cacao en Europe et alimente à la fois ses propres installations de transformation et celles d’autres pays européens.
La Malaisie occupe la deuxième position avec environ 490 000 tonnes, soit 16 % des importations mondiales. Son poids confirme le développement d’un important pôle asiatique de transformation du cacao.
À eux seuls, les Pays-Bas et la Malaisie concentrent près de 43 % des volumes importés.
L’Allemagne arrive en troisième position avec environ 253 000 tonnes, devant les États-Unis avec 198 000 tonnes et l’Indonésie avec 157 000 tonnes. L’Indonésie présente la particularité d’être simultanément un grand producteur, un importateur de fèves et un exportateur de produits transformés.
Le Canada, la France et la Belgique importent chacun entre 120 000 et 130 000 tonnes. La France occupe ainsi le septième rang mondial avec environ 128 000 tonnes de fèves importées, pour une valeur proche de 754 millions de dollars.
La Turquie, l’Espagne, Singapour et l’Italie figurent également parmi les principaux marchés importateurs. Cette géographie montre que les fèves sont principalement acheminées vers les grands centres industriels de transformation plutôt que directement vers les seuls pays consommateurs de chocolat.
Quels sont les grands flux internationaux de fèves de cacao ?
Graphique 19.9 Principaux flux internationaux de fèves de cacao en 2024
Le commerce mondial des fèves relie principalement les pays producteurs d’Afrique de l’Ouest et d’Amérique latine aux grands centres de transformation européens, asiatiques et nord-américains.
Le premier flux identifié relie la Côte d’Ivoire aux Pays-Bas, avec environ 293 000 tonnes. Les Pays-Bas importent également près de 145 000 tonnes en provenance du Cameroun et 144 000 tonnes depuis le Nigeria.
La Malaisie reçoit environ 103 000 tonnes de fèves ivoiriennes, 89 000 tonnes en provenance du Nigeria et 79 000 tonnes originaires d’Équateur. Elle constitue ainsi le principal pôle asiatique d’importation et de transformation.
Les fèves ivoiriennes sont également dirigées vers l’Allemagne, les États-Unis, le Canada, la Turquie, la Belgique, la France et le Royaume-Uni. Cette diversité des destinations confirme la place centrale de la Côte d’Ivoire dans l’approvisionnement de l’industrie mondiale.
L’Équateur fournit notamment la Malaisie, les États-Unis, les Pays-Bas et l’Indonésie. Sa production alimente donc plusieurs marchés et ne dépend pas exclusivement de l’Europe.
Le diagramme fait également apparaître des flux entre pays non producteurs. Les exportations des Pays-Bas vers l’Allemagne ou de la Belgique vers l’Allemagne correspondent principalement à des réexportations. Elles mettent en évidence le rôle des ports, des négociants et des plateformes logistiques dans l’organisation du marché européen.
Pour conserver un graphique lisible, seuls les flux supérieurs à 10 000 tonnes sont représentés. Ils regroupent environ 80 % des volumes détaillés disponibles.
Quels pays transforment le cacao avant son exportation ?
Graphique 19.10 Principaux exportateurs de pâte, beurre et poudre de cacao en 2024
La géographie des produits semi-transformés diffère sensiblement de celle de la production des fèves. Les grands producteurs africains occupent une place importante, mais ils côtoient des centres industriels européens et asiatiques spécialisés dans le broyage et la transformation.
Les Pays-Bas dominent les exportations cumulées de pâte, de beurre et de poudre de cacao, avec environ 6,12 milliards de dollars en 2024. Ils occupent la première place pour chacun de ces trois produits ou figurent parmi leurs principaux exportateurs.
L’Allemagne arrive en deuxième position avec environ 3,09 milliards de dollars d’exportations. Elle constitue à la fois un grand importateur de fèves et un important fournisseur de produits semi-transformés.
L’Indonésie exporte environ 2,49 milliards de dollars de produits intermédiaires, principalement du beurre et de la poudre de cacao. La Malaisie atteint environ 2,14 milliards de dollars. Ces résultats confirment l’importance prise par l’Asie dans la transformation du cacao.
La Côte d’Ivoire exporte environ 2,21 milliards de dollars de pâte, de beurre et de poudre. Elle est notamment le deuxième exportateur mondial de pâte de cacao en valeur, derrière les Pays-Bas. Le pays a donc développé une véritable activité de première transformation, même si une part importante de sa récolte continue d’être exportée sous forme de fèves.
Le Ghana atteint environ 914 millions de dollars d’exportations de produits semi-transformés. Sa présence reste notable, mais moins importante que celle de la Côte d’Ivoire.
La France exporte environ 1,84 milliard de dollars de pâte, de beurre et de poudre, tout en en important pour près de 1,90 milliard. Elle occupe ainsi une position importante dans les échanges industriels, sans dégager un excédent significatif sur l’ensemble de ces trois catégories.
Ces données montrent que la valeur ajoutée issue de la première transformation est répartie entre les pays producteurs et plusieurs grands pôles industriels. Les Pays-Bas, l’Allemagne, la France, l’Indonésie et la Malaisie occupent une place déterminante entre la production des fèves et la fabrication des produits finis.
Quels pays dominent le commerce mondial du chocolat ?
Graphique 19.11 Principaux exportateurs et importateurs de chocolat en 2024
Le commerce des produits finis présente une géographie encore différente. Les principaux exportateurs de chocolat ne sont généralement pas les grands producteurs de fèves, mais les pays disposant d’une industrie chocolatière développée, de marques puissantes et d’un accès important aux marchés de consommation.
L’Allemagne est le premier exportateur mondial de chocolat et de préparations contenant du cacao, avec environ 6,93 milliards de dollars en 2024. Elle devance la Belgique avec 4,31 milliards, la Pologne avec 3,26 milliards et l’Italie avec 3,12 milliards.
Les Pays-Bas exportent environ 2,84 milliards de dollars, tandis que le Canada atteint 2,76 milliards. Les États-Unis et la France exportent respectivement 2,14 et 1,91 milliard de dollars.
L’Allemagne dégage un excédent commercial proche de 3,23 milliards de dollars sur ces produits. La Belgique affiche également un excédent très important, voisin de 2,96 milliards. L’Italie, la Pologne, le Canada et la Suisse figurent parmi les autres exportateurs nets.
Les États-Unis constituent le premier importateur en valeur, avec environ 4,92 milliards de dollars. Ils sont suivis par l’Allemagne avec 3,69 milliards, le Royaume-Uni avec 3,59 milliards et la France avec 3,38 milliards.
La France présente un déficit commercial d’environ 1,47 milliard de dollars pour le code 1806. Les États-Unis et le Royaume-Uni enregistrent également des déficits importants, traduisant le poids de leur consommation intérieure.
L’analyse est effectuée prioritairement en valeur, car le code 1806 regroupe des produits très différents : tablettes, confiseries, préparations industrielles, produits fourrés ou autres aliments contenant du cacao. Une tonne de ces différents produits ne correspond donc ni à la même quantité de cacao ni au même niveau de valeur ajoutée.
Que révèle la géographie de la chaîne de valeur du cacao ?
La chaîne de valeur mondiale du cacao est caractérisée par une séparation géographique entre ses différentes étapes.
La culture et la récolte des fèves sont concentrées dans les régions tropicales, en particulier en Afrique de l’Ouest. La première transformation est davantage répartie entre les pays producteurs et de grands pôles industriels européens et asiatiques. Enfin, la fabrication et le commerce des produits chocolatés restent largement dominés par l’Europe et l’Amérique du Nord.
La Côte d’Ivoire est donc à la fois le premier producteur, la principale origine des fèves échangées et un acteur croissant de la première transformation. Elle reste toutefois très peu présente dans les exportations mondiales de chocolat fini.
À l’inverse, l’Allemagne, la Belgique, les Pays-Bas, la France ou la Pologne produisent peu ou pas de fèves, mais occupent des positions majeures dans la transformation et dans le commerce des produits à forte valeur ajoutée.
Les valeurs des différentes catégories ne doivent pas être additionnées pour calculer un marché mondial unique. Une même matière première peut franchir plusieurs frontières et être successivement enregistrée sous forme de fèves, de pâte, de beurre, de poudre puis de chocolat.
Comment les prix du cacao ont-ils évolué depuis 2010 ?
Les cours du cacao ont connu une évolution spectaculaire au cours des dernières années. Le prix quotidien calculé par l’Organisation internationale du cacao (ICCO), exprimé en dollars par tonne, permet de suivre cette transformation à partir des cotations observées sur les marchés de Londres et de New York.
Entre 2010 et 2022, les prix ont principalement fluctué entre 2 000 et 3 500 dollars la tonne. La moyenne annuelle atteignait environ 3 128 dollars en 2010, avant de reculer jusqu’à 2 030 dollars en 2017. Le point bas de la série a été enregistré le 3 mai 2017, à 1 817 dollars la tonne.
Une rupture majeure intervient ensuite à partir de 2023. Le prix moyen passe à 3 253 dollars la tonne cette année-là, contre 2 368 dollars en 2022. La hausse s’accélère ensuite fortement, jusqu’à un record quotidien de 11 985 dollars la tonne le 18 décembre 2024.
La tension reste très forte en 2025 : le prix ICCO atteint en moyenne 7 773 dollars la tonne sur l’ensemble de l’année, soit environ 2,4 fois la moyenne observée en 2023. Malgré une forte volatilité, les cours demeurent donc durablement supérieurs aux niveaux qui prévalaient avant la crise.
Les premiers mois de 2026 sont marqués par une correction importante. Le prix tombe à 2 894 dollars la tonne le 27 février, avant de rebondir à 6 127 dollars le 9 juillet. La moyenne enregistrée entre janvier et le 9 juillet 2026 s’établit à environ 4 046 dollars la tonne. Ce recul par rapport à 2025 ne signifie donc pas un retour à la situation antérieure : les cours restent volatils et encore nettement supérieurs au point bas de 2017.
Cette évolution illustre la sensibilité du marché mondial du cacao aux variations de l’offre, au niveau des stocks et aux anticipations concernant les récoltes. Elle a également des conséquences importantes pour les transformateurs et les fabricants de chocolat, confrontés à une forte augmentation du coût de leur principale matière première.
Graphique 19.12 Évolution du prix mondial du cacao entre janvier 2010 et juillet 2026 (prix ICCO moyen mensuel, en dollars par tonne)
Ce qu’il faut retenir
- La production mondiale de fèves de cacao est passée de 1,19 million de tonnes en 1961 à 5,22 millions de tonnes en 2024. Elle a donc été multipliée par environ 4,4.
- L’Afrique représente désormais 3,42 millions de tonnes, soit près de 65,6 % de la production mondiale.
- La Côte d’Ivoire est le premier producteur mondial avec 1,89 million de tonnes, soit environ 36,2 % du total.
- L’Indonésie occupe la deuxième place avec près de 633 000 tonnes, devant le Ghana avec 530 000 tonnes et l’Équateur avec environ 404 000 tonnes.
- La Côte d’Ivoire, le Nigeria, l’Équateur, le Ghana et le Cameroun représentent ensemble un peu plus de 73 % des origines identifiées dans le commerce des fèves.
- Les Pays-Bas et la Malaisie sont les deux principaux importateurs de fèves, avec respectivement environ 818 000 et 490 000 tonnes en 2024.
- Les Pays-Bas dominent également les exportations cumulées de pâte, de beurre et de poudre de cacao, avec environ 6,12 milliards de dollars.
- La Côte d’Ivoire participe de plus en plus à la première transformation : ses exportations de pâte, de beurre et de poudre ont atteint environ 2,21 milliards de dollars en 2024.
- Le commerce du chocolat est dominé par les pays disposant d’une industrie de transformation développée. L’Allemagne est le premier exportateur mondial avec environ 6,93 milliards de dollars.
- La géographie du cacao reste caractérisée par une séparation entre les pays producteurs de fèves, les pôles de première transformation et les pays qui concentrent la fabrication et le commerce des produits chocolatés.
- Le prix annuel moyen du cacao est passé de 2 390 dollars par tonne en 2022 à 7 330 dollars en 2024, avant de diminuer tout en restant historiquement élevé en 2026
Méthodologie et sources
Les données relatives à la production, aux surfaces récoltées et aux rendements proviennent de FAOSTAT, la base statistique de l’Organisation des Nations unies pour l’alimentation et l’agriculture. Elles portent sur les fèves de cacao et couvrent la période 1961-2024.
Les données consacrées au commerce international proviennent d’UN Comtrade et correspondent aux flux déclarés en 2024. Plusieurs catégories douanières ont été analysées afin de suivre les différentes étapes de la chaîne de valeur :
- code SH 1801 : fèves de cacao, entières ou brisées, brutes ou torréfiées ;
- code SH 1803 : pâte de cacao ;
- code SH 1804 : beurre, graisse et huile de cacao ;
- code SH 1805 : poudre de cacao sans addition de sucre ou d’autres édulcorants ;
- code SH 1806 : chocolat et autres préparations alimentaires contenant du cacao.
Les volumes sont exprimés en tonnes après conversion des poids nets initialement déclarés en kilogrammes. Les valeurs commerciales sont exprimées en dollars courants.
Pour établir le classement des principaux importateurs et analyser le commerce des produits transformés, les déclarations de chaque pays avec le partenaire « Monde » ont été retenues.
Les données directement déclarées par les exportateurs ne renseignant pas correctement le poids des exportations ivoiriennes de fèves, le classement des principales origines repose sur une méthode différente. Les importations déclarées par les pays acheteurs ont été regroupées selon leur pays partenaire. Il s’agit de données miroir, qui permettent de reconstituer les volumes provenant des différents pays d’origine.
Les lignes « Monde », « Soutes » et « Zones non spécifiées » ont été exclues des analyses par origine. Pour le diagramme présentant les flux bilatéraux, seuls les échanges supérieurs à 10 000 tonnes ont été conservés afin de garantir sa lisibilité. Ils représentent environ 80 % des volumes détaillés disponibles.
Les pays ont été regroupés en cinq ensembles géographiques : Afrique, Amériques, Asie, Europe et Océanie. L’Amérique du Nord, l’Amérique centrale, les Caraïbes et l’Amérique du Sud sont réunies sous l’appellation « Amériques ».
Plusieurs précautions doivent être prises dans l’interprétation des résultats :
- les données peuvent comporter des écarts entre les déclarations des exportateurs et celles des importateurs ;
- certains poids nets ne sont pas renseignés, notamment pour les produits transformés ;
- les différences de calendrier, de méthode et de couverture statistique peuvent affecter les comparaisons ;
- les réexportations expliquent la présence de pays non producteurs parmi les origines ou les exportateurs ;
- les valeurs des différentes catégories ne doivent pas être additionnées pour calculer un marché mondial unique.
Une même matière première peut en effet franchir plusieurs frontières et être successivement enregistrée sous forme de fèves, de pâte, de beurre, de poudre puis de chocolat.
Sources principales :
- FAOSTAT, Organisation des Nations unies pour l’alimentation et l’agriculture ;
- UN Comtrade, statistiques du commerce international ;
- calculs et traitements réalisés par Olivier Frey.
À propos de l’auteur
Je suis Olivier Frey, docteur en sciences économiques, consultant et économiste spécialisé dans l’agriculture et l’agroalimentaire.
J’accompagne les entreprises, les coopératives agricoles et les organisations professionnelles dans leurs réflexions stratégiques à travers des études économiques et sectorielles, des missions de conseil, des formations et des conférences.
Mes analyses Agridata ont pour objectif de rendre accessibles des données économiques, agricoles et commerciales parfois complexes, afin de mieux comprendre les transformations des filières agroalimentaires.
Vous pouvez également :
- consulter mes autres analyses Agridata consacrées à l’agriculture et à l’agroalimentaire ;
- découvrir mes études économiques et sectorielles ;
- me contacter pour échanger sur une étude ou un projet.
Pour aller plus loin
Pour approfondir l’analyse des marchés agricoles et agroalimentaires, vous pouvez également consulter :
- Production et commercialisation du café dans le monde ;
- Production et consommation de tomates dans le monde ;
- Évolution de la production et de la commercialisation du riz ;
- les autres analyses Agridata consacrées aux grandes productions agricoles et à leur commerce international ;
- Eat’s Business, ma newsletter sur l’agriculture, l’alimentation et le business agroalimentaire.
Questions fréquentes sur le marché mondial du cacao
Quel est le premier pays producteur de cacao au monde ?
La Côte d’Ivoire est le premier producteur mondial de fèves de cacao. En 2024, sa production a atteint environ 1,89 million de tonnes, soit un peu plus de 36 % de la production mondiale.
Quelle quantité de cacao est produite chaque année dans le monde ?
La production mondiale de fèves de cacao a atteint environ 5,22 millions de tonnes en 2024, contre 1,19 million de tonnes en 1961. Elle peut néanmoins varier sensiblement d’une année à l’autre en fonction des récoltes et des conditions climatiques.
Quels sont les principaux pays producteurs de cacao ?
En 2024, les principaux producteurs étaient la Côte d’Ivoire, l’Indonésie, le Ghana, l’Équateur, le Nigeria, le Cameroun et le Brésil. Ces sept pays représentaient ensemble plus de 80 % de la production mondiale.
Quel continent produit le plus de cacao ?
L’Afrique est le premier continent producteur. Elle a produit environ 3,42 millions de tonnes de fèves en 2024, soit près de 65,6 % du total mondial, principalement grâce à la Côte d’Ivoire, au Ghana, au Nigeria et au Cameroun.
Quels sont les principaux fournisseurs de fèves de cacao ?
D’après les importations déclarées par les pays acheteurs, les principales origines des fèves échangées en 2024 étaient la Côte d’Ivoire, le Nigeria, l’Équateur, le Ghana et le Cameroun. La Côte d’Ivoire représentait à elle seule environ 34 % des volumes identifiés.
Quels pays importent le plus de fèves de cacao ?
Les Pays-Bas sont le premier importateur mondial de fèves de cacao, avec environ 818 000 tonnes en 2024. Ils devancent la Malaisie, l’Allemagne, les États-Unis et l’Indonésie.
Quels pays transforment le plus de cacao ?
Il n’existe pas un indicateur unique permettant de mesurer toute la transformation du cacao. Les exportations cumulées de pâte, de beurre et de poudre placent toutefois les Pays-Bas en première position en 2024, devant l’Allemagne, l’Indonésie, la Côte d’Ivoire et la Malaisie.
Quel est le premier exportateur mondial de chocolat ?
L’Allemagne est le premier exportateur mondial de chocolat et de préparations alimentaires contenant du cacao. La valeur de ses exportations a atteint environ 6,93 milliards de dollars en 2024, devant la Belgique, la Pologne et l’Italie.
Quelle est la différence entre le cacao et le chocolat ?
Le cacao désigne la matière première issue des fèves ainsi que les premiers produits obtenus après leur transformation, comme la pâte, le beurre et la poudre. Le chocolat est un produit fini qui associe généralement des composants du cacao à du sucre et, selon les recettes, à du lait ou à d’autres ingrédients.
Pourquoi les principaux producteurs de cacao exportent-ils relativement peu de chocolat ?
La fabrication et la commercialisation du chocolat nécessitent des installations industrielles, des technologies de transformation, des marques, des réseaux de distribution et un accès direct aux grands marchés de consommation. Ces activités se sont historiquement développées principalement en Europe et en Amérique du Nord, alors que la production des fèves reste concentrée dans les régions tropicales.